24CPA《税法》18种税精要速记与教学专用仪器销售税务处理
在注册会计师(CPA)《税法》考试中,掌握18种税种的核心要素是通关的关键。针对特定行业如教学专用仪器销售,其税务处理有特殊规定,也是考试和实务中的常见考点。本文将系统梳理18种税的精要记忆点,并专门解析教学专用仪器销售的税务处理,助您高效备考。
一、18种税精要速记
CPA《税法》涉及的税种可概括为“流转税、所得税、财产税、行为税、资源税”五大类,共18种。以下为各税种核心要素速记:
1. 增值税
- 纳税人:一般纳税人、小规模纳税人
- 税率:13%(货物)、9%(交通运输、不动产等)、6%(现代服务等)、0(出口)
- 应纳税额:一般计税方法(销项-进项)、简易计税方法
2. 消费税
- 征税范围:15类应税消费品(如烟、酒、高档化妆品、贵重首饰、成品油、小汽车等)
- 税率:比例税率、定额税率、复合税率
- 环节:生产、委托加工、进口、零售(金银首饰等)、批发(卷烟)
3. 企业所得税
- 纳税人:居民企业、非居民企业
- 税率:25%、20%(小型微利企业)、15%(高新技术企业等)
- 应纳税所得额:收入总额-不征税收入-免税收入-各项扣除-允许弥补的以前年度亏损
4. 个人所得税
- 纳税人:居民个人、非居民个人
- 征税项目:综合所得(工资薪金、劳务报酬、稿酬、特许权使用费)、经营所得、分类所得(利息股息红利、财产租赁、财产转让、偶然所得)
- 税率:3%-45%超额累进、20%比例税率
5. 关税
- 纳税人:进口货物收货人、出口货物发货人、进出境物品所有人
- 完税价格:进口货物以成交价格为基础的到岸价格
- 税率:进口税率、出口税率、暂定税率
6. 土地增值税
- 纳税人:转让国有土地使用权、地上建筑物及其附着物并取得收入的单位和个人
- 税率:30%-60%四级超率累进
- 扣除项目:取得土地使用权支付金额、开发成本、开发费用、与转让房地产有关税金、加计扣除
7. 房产税
- 纳税人:产权所有人、承典人、代管人、使用人
- 计税依据:从价计征(房产原值一次减除10%-30%后的余值)、从租计征(租金收入)
- 税率:1.2%(从价)、12%(从租)、4%(个人出租住房)
8. 车船税
- 纳税人:车辆、船舶的所有人、管理人
- 计税依据:辆、整备质量、净吨位、艇身长度
- 税率:定额税率
9. 印花税
- 纳税人:立合同人、立据人、立账簿人、领受人、使用人
- 税目:13个税目(如借款合同、买卖合同、产权转移书据、营业账簿等)
- 税率:比例税率(0.05‰-1‰)、定额税率(5元)
10. 契税
- 纳税人:承受土地、房屋权属的单位和个人
- 计税依据:成交价格、市场价格、交换价格差额
- 税率:3%-5%
11. 资源税
- 纳税人:开采应税矿产品、生产盐的单位和个人
- 税率:比例税率、定额税率
- 计税依据:销售额、销售数量
12. 环境保护税
- 纳税人:直接向环境排放应税污染物的企业事业单位和其他生产经营者
- 征税对象:大气污染物、水污染物、固体废物、噪声
- 税率:定额税率
13. 城市维护建设税
- 纳税人:缴纳增值税、消费税的单位和个人
- 计税依据:实际缴纳的增值税、消费税税额
- 税率:7%(市区)、5%(县城镇)、1%(其他)
14. 教育费附加
- 纳税人:缴纳增值税、消费税的单位和个人
- 计征方式:实际缴纳的增值税、消费税税额的3%
- 地方教育附加:2%
15. 车辆购置税
- 纳税人:购置应税车辆的单位和个人
- 计税依据:不含增值税的价款和价外费用
- 税率:10%
16. 耕地占用税
- 纳税人:占用耕地建房或从事非农业建设的单位和个人
- 计税依据:实际占用耕地面积
- 税率:定额税率(地区差别)
17. 城镇土地使用税
- 纳税人:使用城镇土地的单位和个人
- 计税依据:实际占用土地面积
- 税率:定额税率(地区差别)
18. 烟叶税
- 纳税人:收购烟叶的单位
- 计税依据:收购烟叶实际支付的价款总额(含价外补贴)
- 税率:20%
速记口诀:增消企个关土房,车印契资环城教,车购耕占城烟叶,十八税种记心间。
二、教学专用仪器销售的税务处理
教学专用仪器销售涉及增值税、企业所得税等税种,并可能享受税收优惠。以下是关键点:
1. 增值税
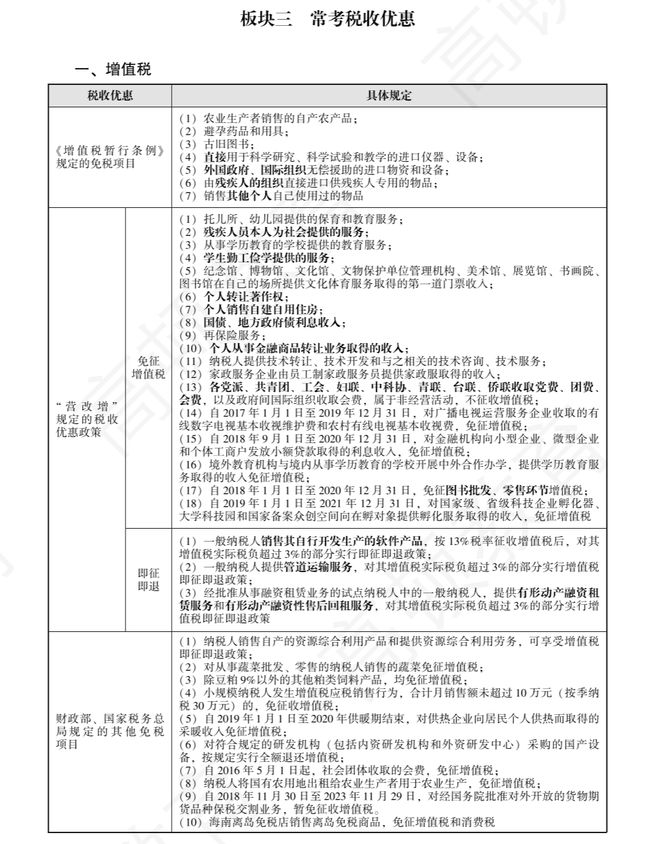
- 税率:销售教学专用仪器通常适用13%税率。但若属于《增值税暂行条例》规定的免税项目(如用于科研、教学的进口仪器设备),可能享受免税。
- 免税政策:根据《财政部 海关总署 国家税务总局关于公布增加国有公益性收藏单位名单及进口藏品免税暂行规定的通知》(财关税〔2021〕12号)等,符合条件的科学研究和教学用品免征进口税收。国内销售暂无普遍免税,但可关注特定区域或项目优惠。
- 小规模纳税人:适用3%征收率(现行政策减按1%执行至2027年底)。
2. 企业所得税
- 一般处理:销售所得计入应纳税所得额,税率25%(或优惠税率)。
- 技术转让优惠:若销售涉及技术转让,所得不超过500万元的部分免征,超过部分减半征收。
- 研发费用加计扣除:仪器研发可享受100%加计扣除。
3. 其他税费
- 印花税:买卖合同按价款的0.03%贴花。
- 城建税及附加:按实际缴纳的增值税计算。
- 教育费附加:同城建税计税依据。
4. 注意事项
- 准确区分教学专用仪器与普通仪器,确保符合优惠条件。
- 保留相关证明资料,如采购合同、用途说明、教育部门认证等。
- 关注政策更新,如2024年新出台的税收优惠。
三、备考建议
- 对比记忆:将相似税种对比记忆(如房产税与城镇土地使用税、印花税与契税)。
- 真题演练:通过历年真题巩固税额计算和税收优惠的应用。
- 重点突出:增值税、企业所得税、个人所得税、消费税为分值大户,需深入掌握。
- 关注新政:每年教材变化部分常为考试重点,如2024年增值税留抵退税、个人所得税专项附加扣除调整等。
掌握以上18种税的精要及教学专用仪器销售的税务处理,结合系统练习,定能顺利通过CPA《税法》考试。祝您备考顺利!